Anleihekäufer jagen höhere Kupons und unterschätzen Kursrisiko
MarketWatch stellt den Anleihe-Ausverkauf 2026 als etwas dar, das viele Anleger gerade nicht nur erschreckt. Laut MarketWatch sehen Investoren in dem heftigen Bond-Rutsch eine große Chance. Der Ausverkauf erschüttert Märkte, berichtet MarketWatch, gewinnt aber zugleich Anhänger unter Sparern und vorsichtigen Anlegern. Diese Spannung ist der Kern der Lage: Höhere Kupons locken. Das Kursrisiko bleibt.
Ein Kupon ist die feste Zinszahlung einer Anleihe. Er wirkt einfach, weil er wie Einkommen aussieht. Eine Anleihe zahlt regelmäßig Zinsen und am Ende den Nennwert zurück, wenn der Emittent zahlungsfähig bleibt. Nach einem Kursrutsch sieht dieses Versprechen besser aus. Wer heute ein Papier günstiger kauft, erhält im Verhältnis zum Kaufpreis mehr laufende Rendite.
Doch Anleihen sind keine Sparbücher mit Börsenkürzel. Ihr Preis bewegt sich, wenn sich der Zinsblick ändert. Der Hebel dafür heißt Duration. Sie misst, wie stark ein Anleihekurs auf Zinsänderungen reagiert. Je länger die Duration, desto empfindlicher reagiert der Kurs auf neue Zinserwartungen.
Der Bond-Markt hat 2026 kräftig nachgegeben. MarketWatch beschreibt den Ausverkauf als heftig und marktbewegend. Gleichzeitig sehen laut MarketWatch Investoren, Sparer und risikoaverse Anleger darin eine neue Gelegenheit. Der Grund ist simpel: Gefallene Kurse lassen die laufenden Renditen attraktiver aussehen.
Höhere Kupons erklären die neue Ruhe am Anleihemarkt
Der Reiz nach einem Bond-Rutsch ist leicht zu verstehen. Wenn Anleihekurse fallen, steigen die Renditen. Für neue Käufer wirkt derselbe Markt dann plötzlich freundlicher. Er bietet mehr laufenden Ertrag als zuvor. Das ist besonders für Anleger interessant, die Aktienrisiken meiden und dennoch Ertrag suchen.
Genau diese Gruppe nennt MarketWatch ausdrücklich: Sparer und risikoaverse Anleger. Für sie war der Anleihemarkt lange frustrierend, wenn sichere Papiere kaum Zins boten. Ein Ausverkauf ändert die Optik. Was gestern Verlust war, erscheint heute als Einstieg in bessere Verzinsung. Die Sprache dreht sich schnell. Aus Schmerz wird Chance.
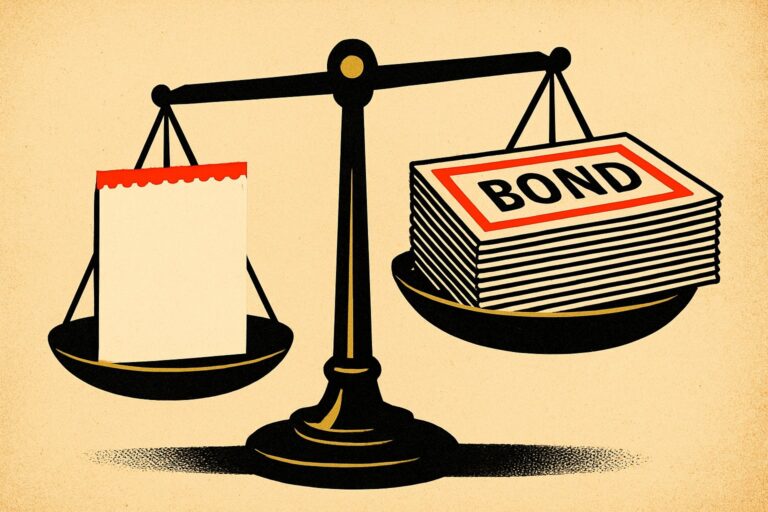
Diese Umdeutung ist nicht falsch. Sie ist nur unvollständig. Ein höherer Kupon schützt nicht automatisch vor Kursverlusten. Er federt sie nur ab. Wer eine Anleihe bis zur Fälligkeit hält und der Schuldner zahlt, kann Kursbewegungen leichter ignorieren. Wer vorher verkaufen muss oder den Marktwert seines Portfolios ernst nimmt, lebt mit der täglichen Bewertung.
Duration entscheidet, ob Rendite wirklich defensiv ist
Die einfache Erzählung lautet: Bonds sind gefallen, also sind sie billiger. Die bessere Prüfung lautet: Wie viel Zinsänderungsrisiko steckt noch im Papier? Diese Frage führt zur Duration. Sie macht sichtbar, warum zwei Anleihen mit ähnlicher Rendite völlig verschiedene Risiken tragen können.
Eine kurz laufende Anleihe reagiert meist weniger stark auf Zinsbewegungen. Eine lang laufende Anleihe trägt mehr Zinsbindung. Steigen die erwarteten Zinsen weiter, fällt ihr Kurs stärker. Sinken die erwarteten Zinsen, gewinnt sie stärker. Duration ist deshalb kein Nebendetail. Sie ist der Hebel, der aus einer scheinbar ruhigen Anlage ein schwankendes Wertpapier macht.
Vor dem Fed-Protokoll zählt das besonders. Ein Protokoll ändert nicht automatisch den Leitzins. Es kann aber die Erwartungen verändern. Wenn der Markt in den Formulierungen der Fed mehr Geduld, mehr Sorge vor Inflation oder weniger Bereitschaft zu Zinssenkungen liest, verschiebt sich die Zinskurve. Dann trifft es vor allem die Anleihen mit langer Duration.
- Warum gelten gefallene Anleihen plötzlich als Chance? Niedrigere Kurse erhöhen die laufende Rendite für neue Käufer.
- Warum reicht der Blick auf Rendite nicht? Die Duration bestimmt, wie empfindlich der Kurs auf neue Zinserwartungen reagiert.
- Was macht das Fed-Protokoll relevant? Es kann die Erwartungen zum Zinspfad verschieben, auch ohne sofortige Zinsentscheidung.
2022 zeigte, wie schnell Sicherheit kippen kann
Ein historisches Beispiel reicht, um die Mechanik zu verstehen. In der Zinswende ab 2022 hob die Fed die Zinsen stark an. Viele Anleihekurse fielen. Besonders schmerzhaft war das für Papiere mit langer Laufzeit, weil ihre alten Kupons im neuen Zinsumfeld weniger attraktiv waren.
Der Mechanismus war nüchtern. Eine alte Anleihe mit niedrigem Kupon muss im Preis fallen, wenn neue Anleihen deutlich mehr Zins bieten. Sonst kauft sie niemand freiwillig. Der Kursrückgang ist also keine Laune des Marktes. Er ist die Anpassung an ein neues Zinsniveau.
Das erklärt auch, warum konservative Anleger damals Verluste sahen, obwohl viele Emittenten weiter zahlten. Das Kreditrisiko war nicht immer das Problem. Das Zinsrisiko reichte. Wer Anleihen nur als ruhigen Gegenpol zu Aktien verstand, bekam eine Lektion in Duration. Ruhe hängt nicht am Namen der Anlageklasse. Sie hängt an der Struktur des Zahlungsstroms.
Was Beobachter vor dem Fed-Protokoll prüfen
Wer den Bond-Markt einordnet, schaut jetzt auf mehr als die Höhe der Rendite. Laufzeit, Duration, Kreditqualität und Liquidität gehören zusammen. Eine hohe Rendite kann aus gefallenen Kursen stammen. Sie kann aber auch ein Preis für Unsicherheit sein. Der Unterschied ist nicht akademisch. Er entscheidet darüber, ob ein Portfolio bei neuen Zinsbewegungen stabil bleibt oder erneut rutscht.
Auch die Käufergruppe verdient Aufmerksamkeit. Wenn MarketWatch von Sparern und vorsichtigen Anlegern spricht, klingt das beruhigend. Doch gerade vorsichtige Anleger reagieren empfindlich, wenn sichere Anlagen schwanken. Ein Markt, der mit dem Versprechen besserer Kupons neue Käufer anzieht, kann bei einem weiteren Zinsanstieg wieder dieselben Nerven testen.
Der Bond-Ausverkauf kann also tatsächlich bessere Ausgangsrenditen geschaffen haben. Er hat das Grundproblem aber nicht entfernt. Anleihen zahlen Zinsen, doch sie handeln Erwartungen. Vor dem Fed-Protokoll bleibt deshalb eine präzise Frage offen: Wie viel Duration steckt in dem Renditeversprechen, das jetzt als Chance verkauft wird?