Der S&P 500 kaschiert bröckelnde Breite und lädt Risiko auf
Im Jahr 1999 stieg der S&P 500 weiter, obwohl sich die Führung immer stärker auf große Technologie- und Telekomwerte verengte. Der Index sah robust aus. Viele Aktien darunter hatten den besten Teil ihres Laufs schon hinter sich. Heute liegt der S&P 500 mit 7.765 Punkten nahe am Rekord, doch die alte Frage ist wieder da: Trägt der Markt den Index, oder tragen wenige Schwergewichte den Markt?
Marktbreite meint, wie viele Einzelwerte an einer Bewegung teilnehmen. Ein breiter Anstieg ist langweilig, aber gesund. Ein enger Anstieg kann lange funktionieren, doch er verändert das Risiko. Wenn immer weniger Aktien neue Stärke liefern, steigt die Abhängigkeit von den größten Titeln. Dann genügt eine Enttäuschung in einem dominanten Segment, um aus Stabilität Nervosität zu machen.
Der Indexstand beruhigt stärker, als die Breite es erlaubt
Ein kapitalisierungsgewichteter Index wie der S&P 500 gibt großen Unternehmen mehr Einfluss als kleinen. Das ist kein Fehler. Es ist die Bauart. Sie passt zur Realität der Börse, weil große Firmen auch mehr Marktwert repräsentieren. Sie kann aber den Blick verengen, wenn wenige Riesen steigen und viele mittlere Aktien seitwärts laufen oder fallen.
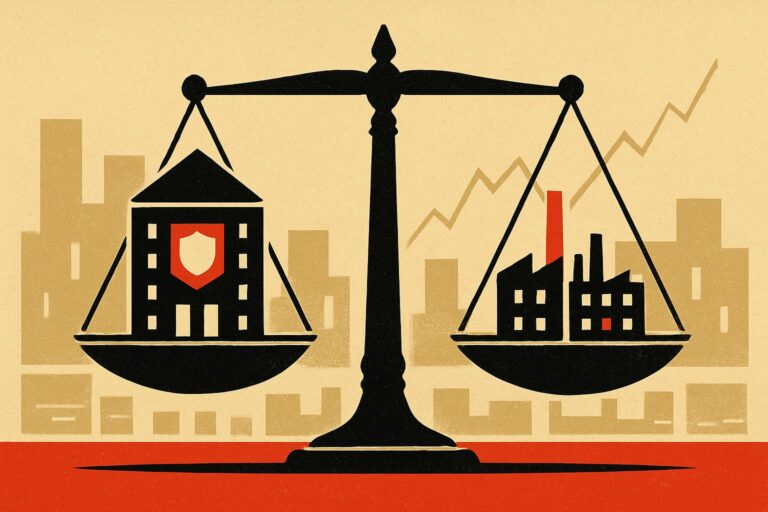
Der einfache Indexstand sagt deshalb weniger, als er vorgibt. Ein Plus nahe Rekordniveau kann zwei sehr unterschiedliche Märkte beschreiben. Im ersten steigen Banken, Industrie, Konsum, Technologie und Gesundheit gemeinsam. Im zweiten ziehen wenige Megawerte nach oben, während der Rest kaum folgt. Beide Fälle liefern denselben Indexstand. Das Risiko dahinter ist nicht dasselbe.
Historisch wurde diese Differenz oft erst spät ernst genommen. 1999 war der Index stärker als seine Breite. 2021 zeigte sich ein verwandtes Muster, als viele spekulative und kleinere Wachstumswerte bereits schwächer wurden, während große Indizes noch hoch blieben. Aus solchen Episoden folgt kein Kalender für eine Korrektur. Sie zeigen aber, dass ein Rekordstand keine Entwarnung ist, wenn die Teilnahme darunter schrumpft.
Große Gewinner dürfen den Index führen. Wenn die größten Unternehmen hohe Gewinne erzielen, starke Margen halten und Kapital anziehen, ist ihre Dominanz eine Folge von Qualität.
Je stärker der Index von wenigen Aktien abhängt, desto weniger Fehlertoleranz bleibt. Eine Enttäuschung bei Umsatz, Marge oder Zinsfantasie trifft dann mehr als nur einen Einzeltitel.
Konzentration macht den Rekord empfindlicher
Der Mechanismus ist schlicht. In einem breiten Markt können Schwächen einzelner Branchen von anderen aufgefangen werden. Fallen Energie oder Banken zurück, können Industrie, Gesundheit oder Konsum die Lücke schließen. In einem engen Markt fehlt dieses Polster. Dann hängt die Richtung stärker an wenigen Bilanzen, Bewertungsannahmen und Zinsbewegungen.
Besonders heikel wird das, wenn hohe Bewertungen auf sinkende Breite treffen. Bewertung ist kein Timing-Signal. Teure Märkte können teurer werden. Doch hohe Erwartungen senken die Fehlertoleranz. Wenn Anleger für die größten Indexwerte bereits viel Zukunft bezahlen, reicht oft kein schlechtes Ergebnis. Es genügt ein gutes Ergebnis, das nicht gut genug wirkt.
Das ist der Unterschied zwischen Stärke und Konzentrationsrisiko. Stärke verteilt sich. Konzentration bündelt. Ein Index kann dadurch länger stabil aussehen, als es der Durchschnitt seiner Mitglieder nahelegt. Gerade deshalb wirken solche Phasen im Rückblick oft plötzlich. Der Bruch entsteht nicht aus dem Nichts. Er wird nur lange vom Gewicht der Gewinner überdeckt.
Der Gegenfall bleibt stark genug, um ihn ernst zu nehmen
Die Warnung vor schwacher Breite ist kein Automatismus. Der S&P 500 ist nicht gleichgewichtet, und das mit gutem Grund. Unternehmen, die mehr Gewinne erwirtschaften und mehr Kapital binden, prägen den Markt stärker. Wenn große Konzerne ihre Erträge ausbauen, kann eine enge Führung fundamental gerechtfertigt sein.
Auch die Geschichte kennt Phasen, in denen konzentrierte Führung länger anhielt, als Skeptiker erwarteten. In den 1990er Jahren dominierte Technologie nicht nur aus Fantasie. Produktivität, neue Geschäftsmodelle und sinkende Kapitalkosten spielten eine Rolle. Heute kann eine ähnliche Argumentation über Skaleneffekte, Cloud-Infrastruktur, KI-Investitionen und hohe freie Cashflows geführt werden. Der Befund einer engen Führung widerlegt diese Erzählung nicht.
Gerade deshalb zählt die Trennung zwischen Befund und Deutung. Der Befund lautet: Ein Markt nahe Rekord wird anfälliger, wenn weniger Aktien ihn tragen. Die Deutung ist offen. Entweder holen die Nachzügler auf, was die Breite repariert. Oder die Führungsgruppe verliert Momentum, was den Index verwundbar macht. Beides ist möglich. Nur eines ist bequem: den Indexstand allein als Gesundheitszeugnis zu lesen.
Welche Signale die Schwäche bestätigen würden
Die wichtigsten Hinweise liegen nicht in einer einzelnen Tagesbewegung. Ein Nulltag im S&P 500 erzählt wenig. Aussagekräftiger ist, ob steigende Tage von vielen Aktien getragen werden oder ob neue Hochs vor allem aus den größten Gewichten kommen. Ebenfalls wichtig ist der Vergleich mit einem gleichgewichteten S&P 500, bei dem jede Aktie gleich zählt. Bleibt dieser deutlich zurück, wird die Konzentration sichtbar.
Auch die Zahl der Aktien auf neuen Hochs und neuen Tiefs hilft. Ein gesunder Rekord zieht normalerweise mehr Werte nach oben. Ein fragiler Rekord schafft neue Indexhöhen, während die Liste der Mitläufer kürzer wird. Das ist keine exakte Wissenschaft. Es ist ein Stresstest für die Erzählung, dass der Aufschwung breit genug steht.
Der Zinsrahmen gehört dazu. Wenn Renditen steigen oder Zinssenkungserwartungen bröckeln, leiden lange Gewinnversprechen stärker. Viele der größten Indexgewichte werden über Gewinne bewertet, die weit in der Zukunft liegen. Höhere Diskontsätze treffen solche Titel härter. Diskontsatz meint den Zinssatz, mit dem künftige Gewinne auf den heutigen Wert heruntergerechnet werden. Je höher dieser Satz, desto weniger ist die Zukunft heute wert.
Für den Markt bedeutet das eine ungemütliche Asymmetrie. Solange die Führungswerte liefern, bleibt der Rekord plausibel. Wenn sie wackeln, gibt es weniger zweite Reihen, die den Index auffangen. Ein Rekord, den nur wenige Schultern tragen, bleibt ein Rekord. Er ist nur schwerer zu halten.