Weltwirtschaft: Börsen steigen, Haushalte und Branchen driften ab
Starke Börsen können eine schwache Wirtschaft verdecken, wenn sich Einkommen, Branchen und Kapitalzugang voneinander lösen.
Zum Xetra-Schluss stand der DAX bei 25.260 Punkten, während MarketWatch berichtet, dass der IWF eine gespaltene Weltwirtschaft sieht.
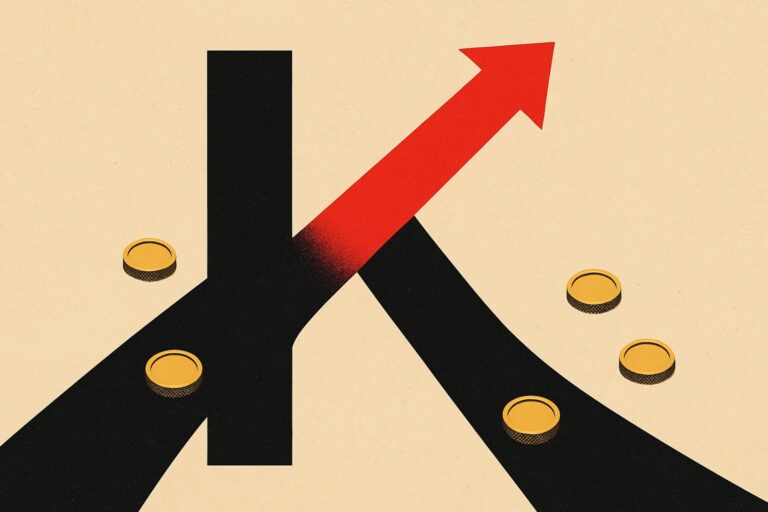
Das wirkt nur auf den ersten Blick widersprüchlich. In einer K-förmigen Wirtschaft steigen einige Gruppen weiter auf, während andere abrutschen. Der Durchschnitt sieht dann stabil aus. Die Erfahrung darunter ist es nicht.
MarketWatch beschreibt diese Entwicklung als globale K-Form. Laut dem Bericht ziehen Länder davon, die weniger stark vom Ölschock getroffen werden. Zugleich profitieren Volkswirtschaften, die an der Nachfrage nach KI hängen. Damit entsteht kein einheitlicher Zyklus mehr. Es entstehen mehrere Zyklen zur selben Zeit.
- Was heißt K-förmig? Einige Einkommen, Branchen oder Länder steigen weiter, während andere gleichzeitig zurückfallen.
- Warum sehen Indizes trotzdem stark aus? Große Gewinnerbranchen können schwache Bereiche im Gesamtindex überdecken.
- Warum zählt Kapitalzugang? Wer günstiger an Geld kommt, kann investieren, während andere Gruppen Ausgaben kürzen müssen.
Der Durchschnitt ist das Ritual der Märkte
An Börsentagen sprechen Händler gern in Indexständen. Ein Punktestand bündelt tausende Entscheidungen in eine Zahl. Das ist nützlich. Es ist aber auch ein soziales Ritual.
Der Index erzählt, was die größten und liquidesten Unternehmen leisten. Er erzählt weniger darüber, wie kleine Firmen ihre Kredite verlängern. Er sagt auch wenig darüber, ob Haushalte mit niedrigem Einkommen ihre Rücklagen aufbrauchen. Diese Gruppen sitzen selten im selben Raum. Ihre Daten treffen sich erst im Durchschnitt.
In einer K-Wirtschaft wird genau dieser Durchschnitt trügerisch. Oben stehen Haushalte mit Vermögen, sicheren Jobs und Aktienbesitz. Sie können höhere Preise länger tragen. Unten stehen Haushalte, die jeden Zinsschritt und jede Energierechnung sofort spüren. Beide Gruppen konsumieren. Nur die eine Gruppe kann Konsum verschieben, ohne ihre Bilanz zu zerbrechen.
Darum können robuste Konsumdaten und zunehmender Druck bei vielen Haushalten gleichzeitig stimmen. Der Fehler liegt nicht in den Daten. Er liegt in der Gewohnheit, eine Gesellschaft wie einen einzigen Haushalt zu lesen.
KI macht Gewinner größer und Verlierer leiser
MarketWatch nennt die Nachfrage nach KI als einen Treiber für jene Länder, die derzeit vorankommen. Diese Nachfrage wirkt an der Börse besonders stark, weil sie sich in großen Technologiekonzernen und deren Zulieferern bündelt. Wenige Firmen können dann einen ganzen Index tragen.
Das verändert den Blick auf Wachstum. Eine starke KI-Investitionswelle kann Aufträge, Margen und Aktienkurse in bestimmten Branchen heben. Gleichzeitig kämpfen andere Sektoren mit höheren Finanzierungskosten, schwächerer Preissetzungsmacht oder teurer Energie. Beide Bewegungen stehen nebeneinander.
Die Börse hört die laute Gruppe besser. Große Technologieunternehmen berichten in einer Sprache, die Kapitalmärkte mögen: Skalierung, Margen, Rechenzentren, Nachfrageüberhang. Kleinere Firmen sprechen häufiger über Löhne, Lagerbestände und Kreditlinien. Diese Sprache trägt weniger weit.
So entsteht ein kultureller blinder Fleck. Wer nur den Index sieht, verwechselt Marktkonzentration mit wirtschaftlicher Breite. Wer nur die schwachen Haushalte sieht, unterschätzt die Kraft weniger Gewinnerbranchen. Die K-Form zwingt beide Lager, ihre vertrauten Messgeräte zu prüfen.
Der Ölschock trennt Länder, Branchen und Haushalte
Laut MarketWatch sieht der IWF Länder im Vorteil, die weniger stark vom Ölschock betroffen sind. Das klingt technisch. In der Praxis entscheidet es über Spielräume.
Ein Land mit geringerer Energiebelastung kann Preis- und Kostendruck leichter abfedern. Unternehmen haben dort mehr Luft für Investitionen. Verbraucher geben weniger Einkommen für Pflichtausgaben aus. Staaten müssen weniger stark gegensteuern.
In stärker belasteten Volkswirtschaften verschiebt sich das Muster. Energie verteuert Produktion, Transport und Wohnen. Für Haushalte mit niedrigem Einkommen frisst das einen größeren Teil des Budgets. Für energieintensive Firmen wird die Gewinnrechnung enger. Kapital fließt dann eher dorthin, wo die Kostenbasis berechenbarer wirkt.
Dieses Muster gab es schon nach den Lockdowns 2020. Digitale Plattformen, Softwareanbieter und Teile der Logistik profitierten schnell von veränderten Gewohnheiten. Viele Dienstleister mit persönlichem Kontakt brauchten deutlich länger, um wieder Tritt zu fassen. Damals wirkte die Erholung in manchen Statistiken kräftig. Auf der Straße war sie ungleich verteilt.
- Energiepreise: Sie zeigen, welche Länder und Branchen weiter Kostenstress tragen.
- KI-Investitionen: Aufträge für Chips, Rechenzentren und Infrastruktur zeigen, ob der Gewinnerarm der K-Form breit genug bleibt.
- Kreditbedingungen: Strengere Vergabe trifft kleinere Firmen früher als große Konzerne mit direktem Kapitalmarktzugang.
Was Beobachter an einer K-Wirtschaft prüfen
Eine K-Wirtschaft lässt sich nicht mit einem einzigen Konjunkturbarometer erfassen. Beobachter brauchen mehrere Schnitte durch dieselbe Lage. Einkommen ist der erste Schnitt. Branchen sind der zweite. Kapitalzugang ist der dritte.
Bei Einkommen zählt, wer die Preise noch bezahlen kann. Hohe Durchschnittsausgaben können stabil wirken, wenn wohlhabende Haushalte mehr ausgeben und schwächere Haushalte kürzen. Dann hält der Konsum im Aggregat. Die Belastung wandert aber nach unten.
Bei Branchen zählt, wer Preismacht besitzt. KI-nahe Unternehmen können Investitionsbudgets anziehen. Energieintensive Firmen oder zinssensible Geschäftsmodelle haben weniger Schutz. Der Index gewichtet diese Gruppen nicht nach gesellschaftlicher Verletzlichkeit. Er gewichtet sie nach Marktwert.
Beim Kapitalzugang zeigt sich die Spaltung am härtesten. Große Unternehmen können Anleihen platzieren, Aktien ausgeben oder Kredite neu verhandeln. Kleine Firmen verhandeln mit ihrer Bank. Haushalte verhandeln gar nicht. Sie zahlen den angebotenen Zins oder verzichten.
Der stärkste Einwand gegen die K-Deutung lautet: Wenn Börsen steigen und Konsumdaten halten, ist die Wirtschaft vielleicht schlicht robuster als befürchtet. Der Punkt ist ernst zu nehmen. Märkte können reale Anpassungsfähigkeit früh erkennen. Unternehmen senken Kosten, Haushalte verschieben Ausgaben, Staaten federn Schocks ab.
Doch diese Robustheit ist nicht gleich verteilt. Genau darin liegt die K-Form. Sie beschreibt keine Rezession für alle. Sie beschreibt eine Wirtschaft, in der dieselbe Zahl für verschiedene Gruppen Verschiedenes bedeutet.
Wer starke Indizes als Entwarnung liest, übersieht die soziale Architektur unter dem Kurszettel. Wer Schwäche überall erwartet, unterschätzt die Macht der Gewinnercluster. Diese Spaltung passt zu MarketWatchs Bericht, wonach der IWF eine Weltwirtschaft sieht, in der Länder mit geringerer Belastung durch den Ölschock und mit Rückenwind aus der KI-Nachfrage vorankommen.