Bitcoin-Miner verkauft 13.597 Coins: Bilanzdruck belastet Bitcoin
Im Jahr 2022 zeigte sich bei Bitcoin ein Muster, das der Markt gern vergisst: Miner verkauften Reserven, weil Stromrechnungen, Kreditkosten und fallende Kurse gleichzeitig drückten. Wer damals nur auf Fed-Sätze starrte, sah die falsche Maschine. Jetzt ist sie wieder zu hören.
Der Bitcoin-Miner MARA hat 13.597 Bitcoin verkauft. Gleichzeitig handelt Bitcoin laut CoinDesk vor den Oktober-Inflationsdaten unter 75.000 Dollar. Die laute Geschichte ist damit schnell erzählt: Alles wartet auf die US-Inflation. Die leisere Geschichte sitzt in den Bilanzen der Miner.
Die alte Miner-Mechanik kehrt in die Bilanz zurück
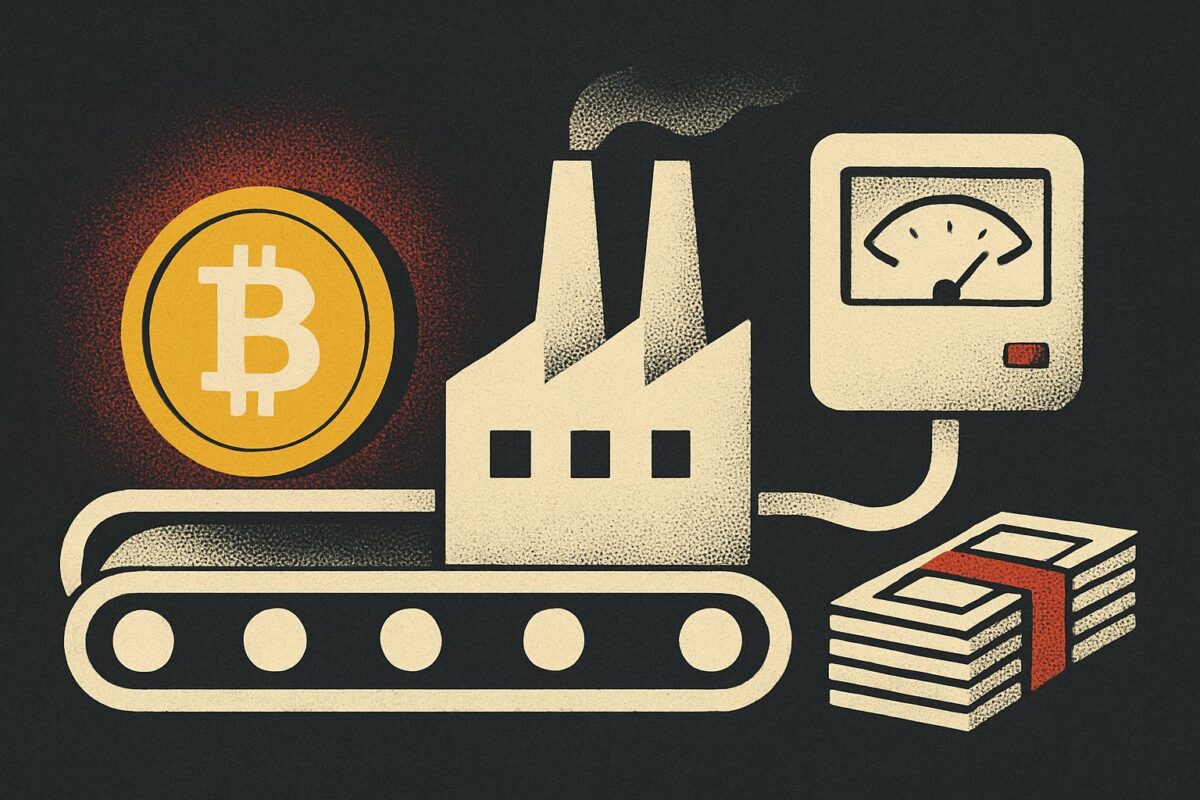
Bitcoin-Miner verdienen Bitcoin, bezahlen aber Strom, Maschinen, Personal, Flächen und Zinsen in Dollar. Diese einfache Übersetzung ist der Kern des Geschäfts. Je mehr ein Unternehmen wächst, desto größer wird der Abstand zwischen digitalem Bestand und realen Rechnungen.
Ein Verkauf muss deshalb keine Kapitulation sein. Er kann schlicht Betriebsmittel beschaffen. MARA verkauft nicht zwingend aus Panik, sondern aus Geschäftsmodell. Der Konzern wandelt einen schwankenden Vermögenswert in Liquidität um, also in verfügbares Geld für laufende Ausgaben und Ausbaupläne.
- 2022: Miner gerieten unter Druck, weil sinkende Bitcoin-Kurse auf hohe Energiekosten und engere Finanzierung trafen.
- Jetzt: MARA verkauft 13.597 Bitcoin und rückt damit die Angebotsseite wieder in den Vordergrund.
- Vor den US-Daten: CoinDesk berichtet, dass Bitcoin unter 75.000 Dollar handelt und auf die Oktober-Inflationsdaten wartet.
- Die nächste Frage: Der Markt muss klären, ob Nachfrage aus ETFs und Liquidität stark genug ist, um dieses Angebot aufzunehmen.
MARA verkauft, weil Wachstum zuerst Geld frisst
Mining klingt im Krypto-Jargon nach Rechenleistung. In der Bilanz sieht es wie Industrie aus. Maschinen müssen gekauft, Standorte betrieben und Stromverträge bedient werden. Schulden laufen weiter, auch wenn der Bitcoin-Kurs schwankt.
Damit entsteht ein unangenehmer Widerspruch. Ein Miner kann langfristig optimistisch für Bitcoin sein und kurzfristig trotzdem verkaufen. Das wirkt für Außenstehende wie ein Signal gegen den Markt. Für das Unternehmen kann es ein Weg sein, Rechnungen zu zahlen, Verschuldung zu senken oder Expansion zu finanzieren.
Genau dieser Mechanismus macht den MARA-Verkauf wichtiger als eine gewöhnliche Kursmeldung. Er kommt aus dem System selbst. Miner sind keine zufälligen Trader, die auf einen Inflationswert wetten. Sie gehören zur Produktionsseite von Bitcoin. Wenn sie Reserven abgeben, trifft neues Angebot auf einen Markt, der ohnehin auf Makrodaten schaut.
US-Inflation ist der laute Test, Liquidität der leise
CoinDesk beschreibt die Lage als Test vor den US-Verbraucherpreisen für Oktober. Das ist naheliegend. Ein niedrigerer Inflationswert kann Zinssenkungsfantasien stützen, Risikoanlagen helfen und Bitcoin kurzfristig entlasten.
Doch CoinDesk verweist auch auf die Warnung von Analysten: Eine nachhaltige Erholung hänge eher an besserer Liquidität und stärkerer Nachfrage nach Spot-ETFs als an vorübergehender makroökonomischer Erleichterung. Spot-ETFs sind direkt hinterlegte Bitcoin-Fonds. Wenn dort frisches Geld hineinfließt, kann es Verkäufe anderer Marktteilnehmer auffangen.
Der Unterschied ist wichtig. Ein freundlicher Inflationswert kann Käufer locken. Er bezahlt aber keine Stromrechnung eines Miners. Er nimmt auch keine Coins vom Markt, solange kein echtes Kapital in die entsprechenden Produkte fließt. Makro kann die Stimmung drehen. Liquidität muss die Ware aufnehmen.
ETF-Nachfrage muss das Miner-Angebot schlucken
Das stärkste Gegenargument gegen diese Sicht lautet: Der Markt kennt Miner-Verkäufe, und 13.597 Bitcoin allein entscheiden nicht über den gesamten Kurs. Wenn US-Inflationsdaten Erleichterung bringen und ETF-Zuflüsse zurückkehren, kann der Verkauf von MARA im größeren Strom der Nachfrage verschwinden.
Dieses Argument trägt, solange Nachfrage wirklich nachkommt. Bitcoin wird am Rand gepreist. Es zählt also nicht nur, wie viele Coins insgesamt existieren, sondern wer in einer konkreten Marktphase kaufen oder verkaufen muss. Ein ETF-Zufluss kann ein Angebotspaket neutralisieren. Ausbleibende Zuflüsse machen dasselbe Paket sichtbar.
Hier liegt die übersehene Verbindung zwischen MARA und den Inflationsdaten. Beide führen zur selben Frage nach Liquidität. Die US-Daten entscheiden über die Bereitschaft, Risiko zu nehmen. Die Miner-Bilanz entscheidet, wie viel Angebot währenddessen auf den Markt kommt. Erst zusammen erklären sie, warum Bitcoin trotz großer Makroerzählung so empfindlich auf scheinbar operative Meldungen reagiert.
Der Markt kann den nächsten Inflationswert wie eine Anzeigetafel behandeln. Der MARA-Verkauf stellt eine nüchternere Frage daneben: Wenn Miner weiter ihre Rechnungen mit Bitcoin bezahlen, kommt dann genug echte ETF-Nachfrage nach, um jeden Makro-Aufschwung aufzunehmen?
„Der wichtigste Druck auf Bitcoin kommt derzeit aus den Bilanzen der Miner.“