Japans Zinsentscheid naht. Ein teurerer Yen bedroht riskante Börsenwetten
Im Jahr 2023 hob die Fed zum vorerst letzten Mal die Zinsen, dann gewährte sie den Märkten eine Pause, die viele für eine neue Ordnung hielten. Nun ist diese Ordnung seit der Nacht beschädigt. Laut tagesschau.de erhöhte die US-Notenbank ihren Leitzins erstmals seit Mitte 2023 um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent. Die Welt schaut nach Washington. Sie sollte wenigstens mit einem Auge nach Tokio sehen.
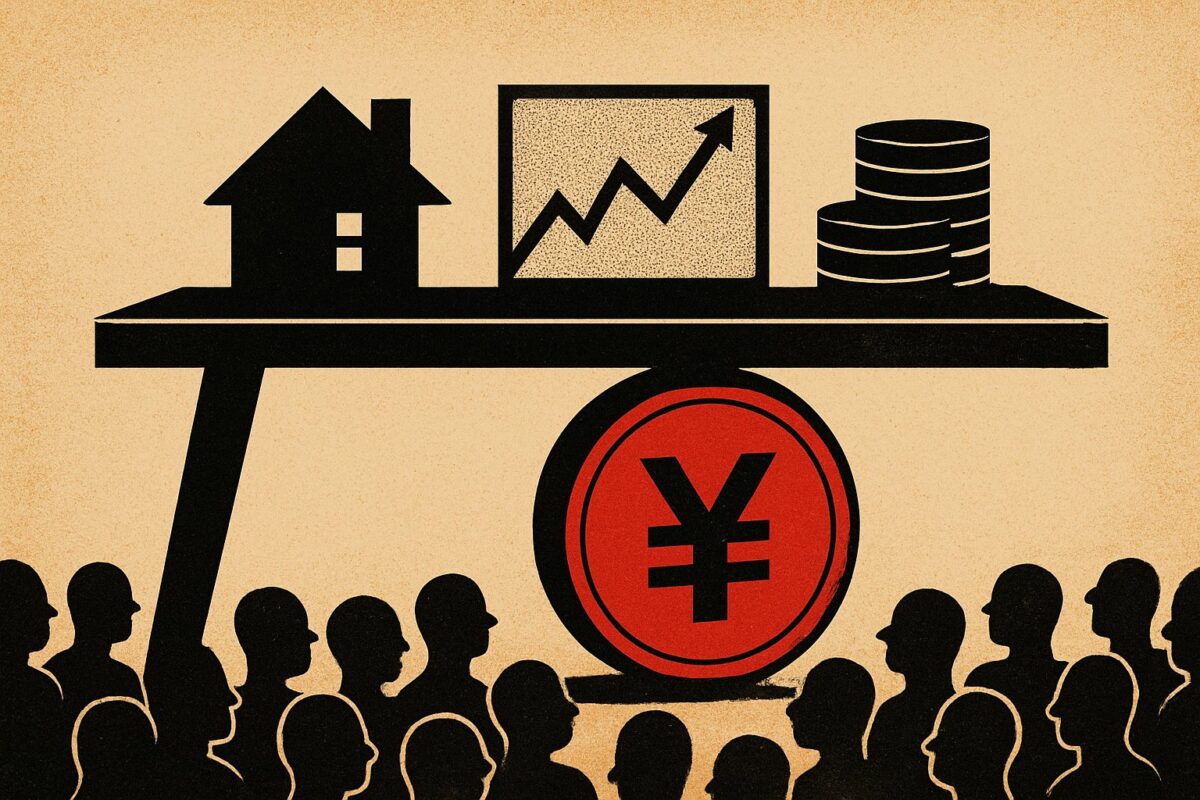
Die Bank of Japan (BoJ) steht vor ihrem eigenen Zinsentscheid. Dort geht es nicht um die große Zahl, die in Schlagzeilen glänzt. Es geht um die Währung, in der sich Anleger seit Jahren billig Geld leihen. Der Yen ist die unauffällige Stütze vieler Risikopositionen. Wird diese Stütze teurer, kann ein kleiner Schritt mehr Unruhe stiften als ein lauter Beschluss der Fed.
Washington liefert die Schlagzeile, Tokio liefert die Finanzierung
Die Zinserhöhung der Fed war kaum ein Überfall. tagesschau.de berichtete vor dem Beschluss, die Finanzmärkte hätten mit einer Wahrscheinlichkeit von über 90 Prozent mit einem Schritt um einen Viertelpunkt gerechnet. Das nimmt einem Ereignis nicht die Wirkung. Es nimmt ihm aber einen Teil des Überraschungswerts.
Die Begründung ist ebenfalls bekannt. Laut tagesschau.de lag der PCE-Index, das von der Fed besonders beachtete Inflationsmaß, im Juli wie bereits im Juni bei 3,7 Prozent. Kevin Warsh, seit Mai amtierender Notenbankchef, hatte Handlungsbereitschaft signalisiert, falls die Inflation nicht nachlässt. Die Fed tat, was eine Notenbank in einem altmodischen Lehrbuch tun würde: Sie verteuerte Geld, weil die Preise zu hartnäckig steigen.
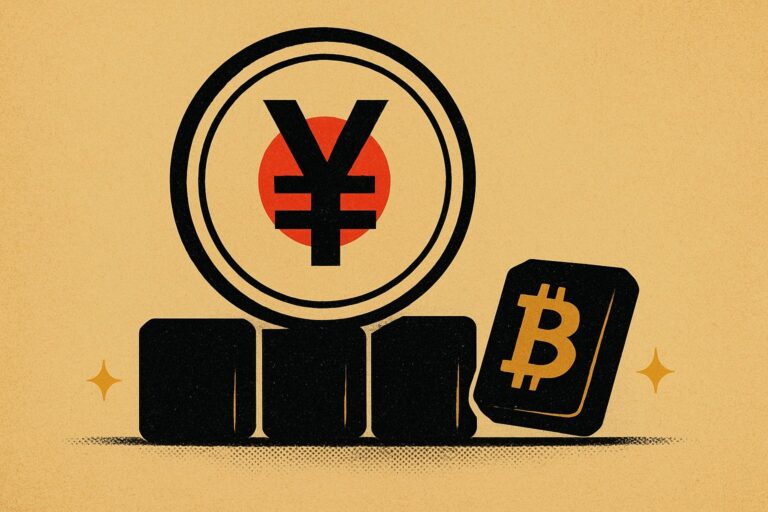
Tokio arbeitet mit einer anderen Dramaturgie. Ein Zinsschritt der BoJ wäre womöglich klein. Gerade deshalb wird er leicht unterschätzt. Der Yen ist keine bloße Wechselkurszeile. Er ist für viele Investoren eine Finanzierungswährung, also die Währung, in der sie sich günstig verschulden, um anderswo Anlagen mit höherer Verzinsung oder größerem Risiko zu halten.
Der Carry-Trade lebt von Ruhe, nicht von Heldentum
Der Carry-Trade klingt vornehm, ist aber ein einfaches Geschäft. Man leiht in einer niedrig verzinsten Währung, verkauft diese Währung und kauft Anlagen, die mehr abwerfen sollen. Der Gewinn entsteht aus dem Zinsunterschied, dem Carry. Die Schwäche des Modells liegt in derselben Zeile: Steigt die Finanzierungswährung oder steigen die Kosten der Finanzierung, muss die Rechnung neu geschrieben werden.
Der Yen war lange das höfliche Dienstmädchen dieses Geschäfts. Er stand bereit, kostete wenig und stellte selten Fragen. Eine BoJ, die auch nur vorsichtig strafft, verändert nicht die Weltwirtschaft über Nacht. Sie verändert aber den Preis der Bequemlichkeit. Das reicht, wenn viele Positionen dieselbe Bequemlichkeit nutzen.
Solange der Zinsabstand zu den USA groß bleibt, behält der Carry-Trade seinen Reiz. Die Fed hat gerade erhöht, also wirkt der Abstand auf den ersten Blick sogar stabil.
Der gefährliche Teil ist nicht der Durchschnitt, sondern die Bewegung. Wenn der Yen steigt oder die Finanzierung teurer wird, geraten gehebelte Positionen unter Druck.
Der Markt hat eine Schwäche für lineare Geschichten. Höhere US-Zinsen, stärkerer Dollar, schwächere Gegenwährungen. Diese Erzählung ist sauber. Sie ist nur zu sauber. Denn sie behandelt den Dollar als einzige Hauptfigur, obwohl die Kulisse aus Schulden, Refinanzierung und politischem Druck besteht.
Der Dollar hat Zins, aber weniger Vertrauen
Gerade die Fed-Entscheidung zeigt, warum ein höherer Zins nicht automatisch eine stärkere Währung kauft. Stephan Kemper, Chefanlagestratege bei BNP Paribas Wealth Management, sagte laut tagesschau.de: „Kurzfristig unterstützen höhere Zinsen die Währung, langfristig sorgen jedoch hohe Staatsschulden, Defizite und auch Fragen zur geldpolitischen Glaubwürdigkeit für Gegenwind.“ Das ist eine höfliche Formulierung für ein unschönes Geschäft: Der Coupon steigt, weil das Vertrauen nicht mehr kostenlos ist.
Hinzu kommt der politische Lärm. tagesschau.de berichtet, US-Präsident Donald Trump habe die unabhängigen Währungshüter wiederholt unter Druck gesetzt, die Zinsen zu senken. Eckhard Schulte von MainSky Asset Management erwartete vor dem Beschluss: „Trump wird toben.“ Das klingt nach Theater. Für Währungen ist es jedoch mehr als Theater, wenn Geldpolitik und Staatsfinanzierung öffentlich aneinandergeraten.
Auch die Struktur der US-Schulden zählt. Laut tagesschau.de setzt das Finanzministerium derzeit verstärkt auf kurzlaufende Anleihen. Deren Renditen hängen stärker am Leitzins als die Renditen langlaufender Papiere. Höhere Fed-Zinsen schlagen damit schneller bei neuen Emissionen und Refinanzierungen durch. Der Dollar erhält also zwar mehr Zins. Er bekommt zugleich mehr Fragen.
Die leise BoJ kann lauter wirken als die Fed
Hier liegt die Ironie des Augenblicks. Washington erhöht sichtbar und wird doch als erwartbar verbucht. Tokio könnte vorsichtig handeln und dennoch jene Anleger treffen, die ihre Risikoappetite über den billigen Yen finanziert haben. In einer Welt voller gehebelter Gewissheiten ist nicht der größte Zinsschritt automatisch der gefährlichste. Manchmal genügt der Schritt an der falschen Stelle.
Der Yen ist deshalb mehr als ein Nebenschauplatz des Dollar-Dramas. Er ist der Test, ob die Risikopositionen der vergangenen Jahre wirklich aus Überzeugung gehalten werden oder nur aus günstiger Finanzierung. Steigt der Preis dieser Finanzierung, trennt sich die Anlageidee von der Kreditidee. Das geschieht selten mit Trompeten. Es geschieht mit Margin Calls, reduzierten Positionen und plötzlich sehr nüchternen Risikokomitees.
Wer die Welt nur am Dollar erklärt, sieht den Preis des Geldes; wer den Yen vergisst, übersieht, womit diese Welt oft bezahlt wurde.
„Der Yen ist derzeit der größere Stresstest für globale Risikopositionen als der US-Dollar.“