Amerikaner halten den Konsum mit Kreditkarten am Laufen
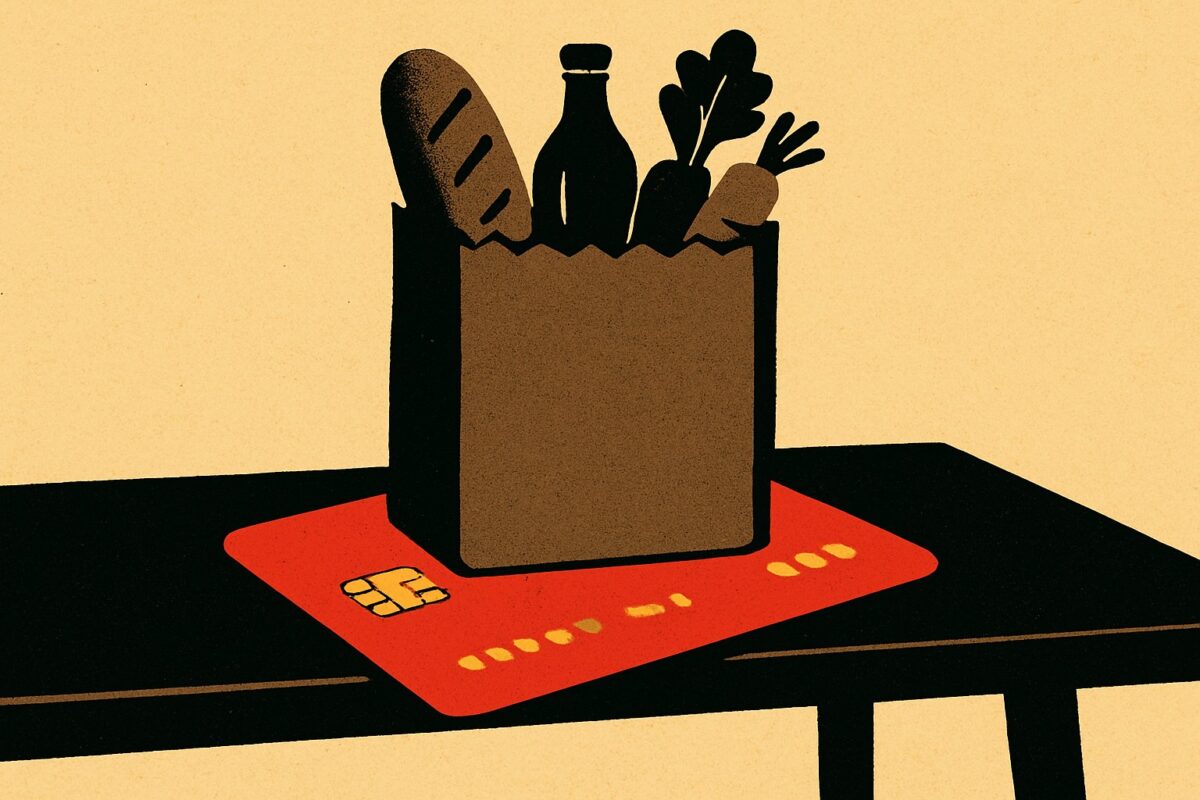
Hector Gomez sah auf seine Kreditkartenabrechnung und fand dort 21.000 Dollar Schulden. Nach einer Scheidung stand er allein vor der Zahl, wie tagesschau.de berichtet. „Das erste Gefühl war Ungläubigkeit, das zweite Angst“, sagte Gomez rückblickend. Der Moment ist privat. An der Börse hat er eine öffentliche Seite. Solange die Karte funktioniert, läuft der Konsum weiter.
Das macht US-Verbraucherdaten schwerer zu lesen. Ein Einkauf zählt als Umsatz, auch wenn er nicht aus laufendem Einkommen bezahlt wird. Für Händler, Zahlungsdienstleister und Konsumaktien sieht das zunächst stabil aus. Für Haushalte kann derselbe Vorgang aber den künftigen Spielraum verringern.
Kreditkarten verlängern den Konsum, aber sie verkürzen den Spielraum
Die privaten Haushalte in den USA tragen laut tagesschau.de rund 18,8 Billionen Dollar Schulden. Die Zahl stammt von der Federal Reserve Bank of New York. Der größte Teil entfällt auf Hypotheken. Doch die Kreditkarten sind der Teil, der im Alltag am schnellsten sichtbar wird.
Zuletzt lagen die Kreditkartenschulden laut tagesschau.de bei rund 1,26 Billionen Dollar. Im Schnitt entsprach das offenen Rechnungen von 6.600 Dollar je Kreditkarteninhaber. Diese Zahlen beschreiben keine Randgruppe. Sie beschreiben eine Finanzierungsform, die in der Mitte des Konsums angekommen ist.
So hoch lagen laut tagesschau.de zuletzt die offenen Kreditkartenrechnungen in den USA.
Für die Konjunkturstatistik ist der Ablauf einfach. Ein Haushalt kauft, der Händler verbucht Umsatz, die Wirtschaft zeigt Nachfrage. Die Finanzierung steht auf einem anderen Blatt. Genau dort entsteht der blinde Fleck. Kreditkarten können Konsum glätten, wenn eine Rechnung früher kommt als das Gehalt. Sie können aber auch Einkommen vorwegnehmen, das später für Miete, Lebensmittel oder die nächste Kartenrechnung fehlt.
Mindestzahlungen machen Schwäche spät sichtbar
Die gefährliche Mechanik beginnt selten mit einem großen Bruch. Sie beginnt mit einer kleinen Zahlung, die ausreicht, um das Konto offen zu halten. Mindestzahlungen sind der Betrag, den Karteninhaber zahlen müssen, damit die Rechnung formal bedient bleibt. Der Rest läuft weiter und wird verzinst.
Für den Markt wirkt diese Konstruktion zunächst beruhigend. Der Händler hat sein Geld. Der Zahlungsfluss reißt nicht ab. Der Kreditgeber sieht noch keinen Ausfall. Der Haushalt gewinnt Zeit. Doch Zeit ist bei teuren Schulden kein neutraler Faktor. Sie kann helfen, wenn das Problem vorübergehend ist. Sie kann schaden, wenn der Saldo jeden Monat größer wird.
Ted Rossman von der Non-Profit-Schuldnerberatung Money Management International sagte tagesschau.de, immer mehr Menschen suchten Hilfe, um ihre Schulden loszuwerden. Vielen US-Amerikanerinnen und Amerikanern fehle offenbar ein finanzieller Puffer. Wer zum ersten Mal bei Rossman in der Beratung sitze, habe im Schnitt um die 40.000 Dollar Kreditkartenschulden.
- Warum wirkt das an der Börse wie Stärke? Weil kreditfinanzierte Käufe sofort als Umsatz erscheinen, während die Belastung des Haushalts erst später sichtbar wird.
- Wann kippt die Mechanik? Wenn Mindestzahlungen nur noch Zeit kaufen und neue Zinsen den finanziellen Spielraum weiter einengen.
- Ist jede Kreditkartenschuld ein Krisensignal? Nein, aber hohe offene Salden ohne Puffer machen Konsum anfälliger für Einkommens- und Preisschocks.
Rossmans Beobachtung ist wichtig, weil Beratung oft spät kommt. Schulden werden nicht sofort öffentlich. Sie werden zuerst am Küchentisch verhandelt, dann mit der Bank, dann mit einer Beratungsstelle. Erst danach tauchen sie in den harten Zahlen der Finanzbranche deutlicher auf. Bis dahin kann die Konsumoberfläche intakt wirken.
Gomez steht für einen Ablauf, der in vielen Daten verschwindet
Das Beispiel von Hector Gomez ist klein. Gerade deshalb ist es nützlich. Es zeigt, wie eine private Bilanz kippen kann, bevor die breite Statistik Alarm schlägt. Eine Scheidung, höhere Lebenshaltungskosten, eine Rechnung, die nicht mehr verschwindet. Der Saldo wächst nicht an einem Tag aus dem Nichts. Er sammelt sich an, bis der Blick auf die Abrechnung einen anderen Charakter bekommt.
Finanzmärkte mögen aggregierte Zahlen. Sie sehen Konsumausgaben, Einzelhandelsumsätze, Gewinne und Ausblicke. Haushalte leben aber nicht aggregiert. Sie leben in Monatsenden. Wer dort nur die Zahlungskraft von heute misst, verwechselt Verfügbarkeit mit Tragfähigkeit.
Der Unterschied ist simpel. Eine Kreditkarte macht einen Kauf möglich. Sie macht ihn nicht automatisch bezahlbar. Das klingt banal, wird an der Börse aber oft übersehen, solange die Umsätze der Unternehmen halten. Konsumstärke auf Pump kann eine echte Stärke sein, wenn Einkommen nachzieht. Sie wird zur Vorwarnung, wenn Schulden schneller wachsen als die Puffer.
Was Beobachter an Kreditkarten wirklich lesen
Für Beobachter des US-Konsums reicht es daher nicht, nur auf volle Kassen der Händler zu schauen. Aussagekräftiger wird das Bild, wenn Umsätze neben offenen Kreditkartensalden, durchschnittlichen Schulden und der Nachfrage nach Schuldnerberatung gelesen werden. tagesschau.de nennt alle drei Bausteine: 1,26 Billionen Dollar Kreditkartenschulden, 6.600 Dollar im Schnitt je Karteninhaber und steigende Hilfesuche bei Money Management International.
Diese Kombination verändert die Interpretation. Ein robuster Konsument kann ein Signal für Einkommen, Vertrauen und Beschäftigung sein. Er kann aber auch zeigen, dass Haushalte ihre Gegenwart gegen ihre Zukunft finanzieren. Beides kann eine Weile gleich aussehen.
Gomez’ 21.000 Dollar lesen sich deshalb anders, wenn man sie nicht nur als persönliche Krise sieht. Sie sind ein kleiner Ausschnitt aus einer großen Mechanik. Der Konsum läuft weiter, weil Kredit ihn verlängert. Die Frage ist, wie viele Haushalte dabei noch Zeit gewinnen und wie viele nur den nächsten Monat erreichen.